
THE FACTS
データが示す
マンション購入の実態
「SUUMOリサーチセンター」
東海圏新築マンション契約者動向調査(2025年)より

2003年の調査開始より、シングル世帯の購入は増加傾向。2025年は過去最高値に。
2020年以降は特にシングル女性の購入増加が顕著になっています。

それではどのような方が
購入しているのでしょうか?
<年齢>
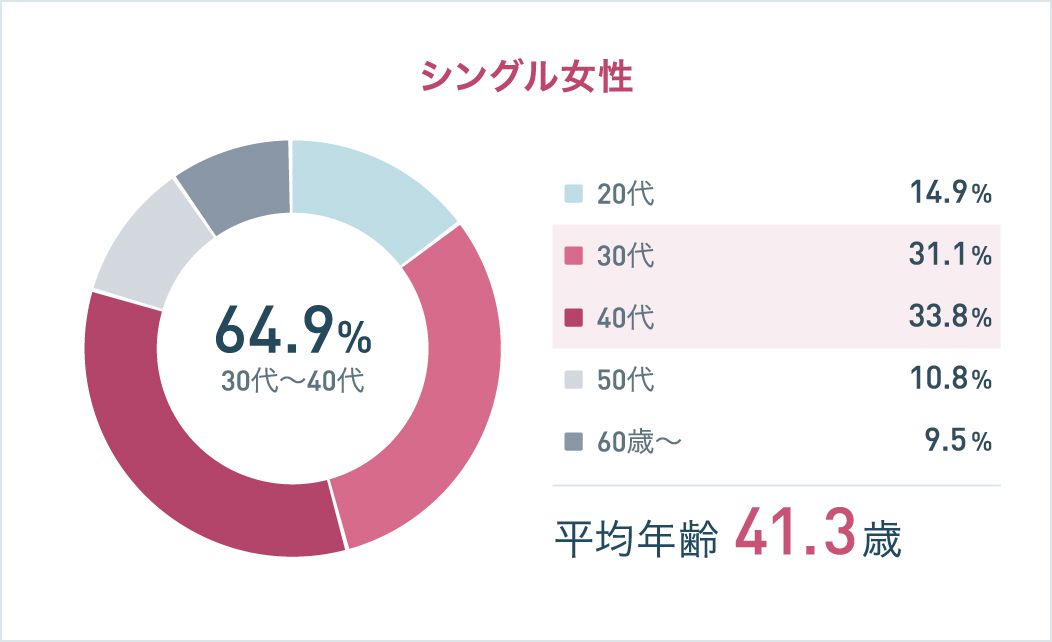
女性は30代〜40代の購入が65%弱と多い傾向にあります。
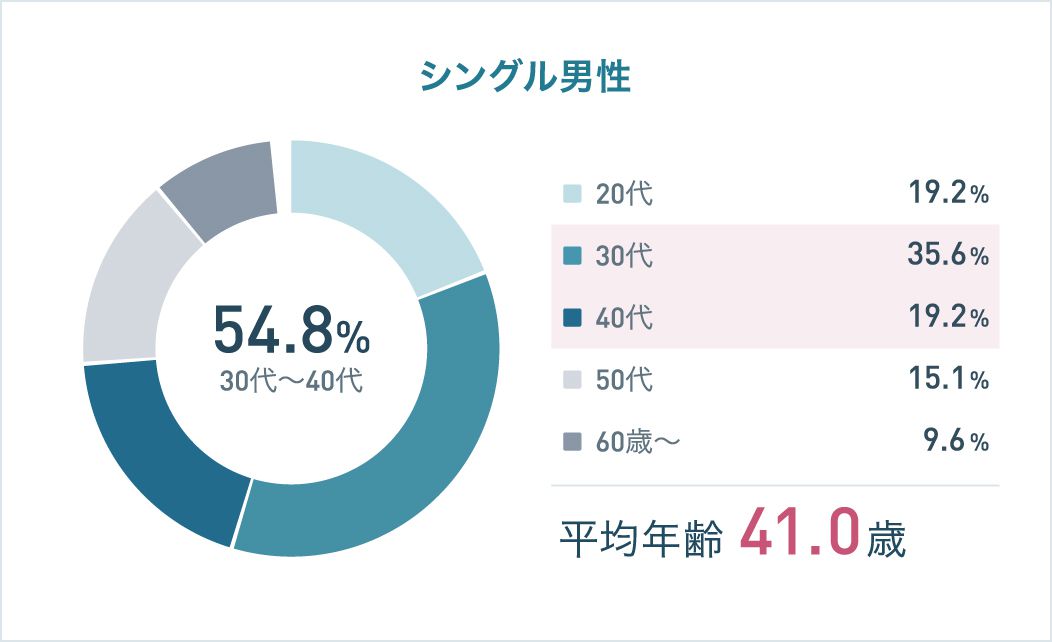
男性は20代から50代まで幅広い傾向です。
<年収と購入価格>
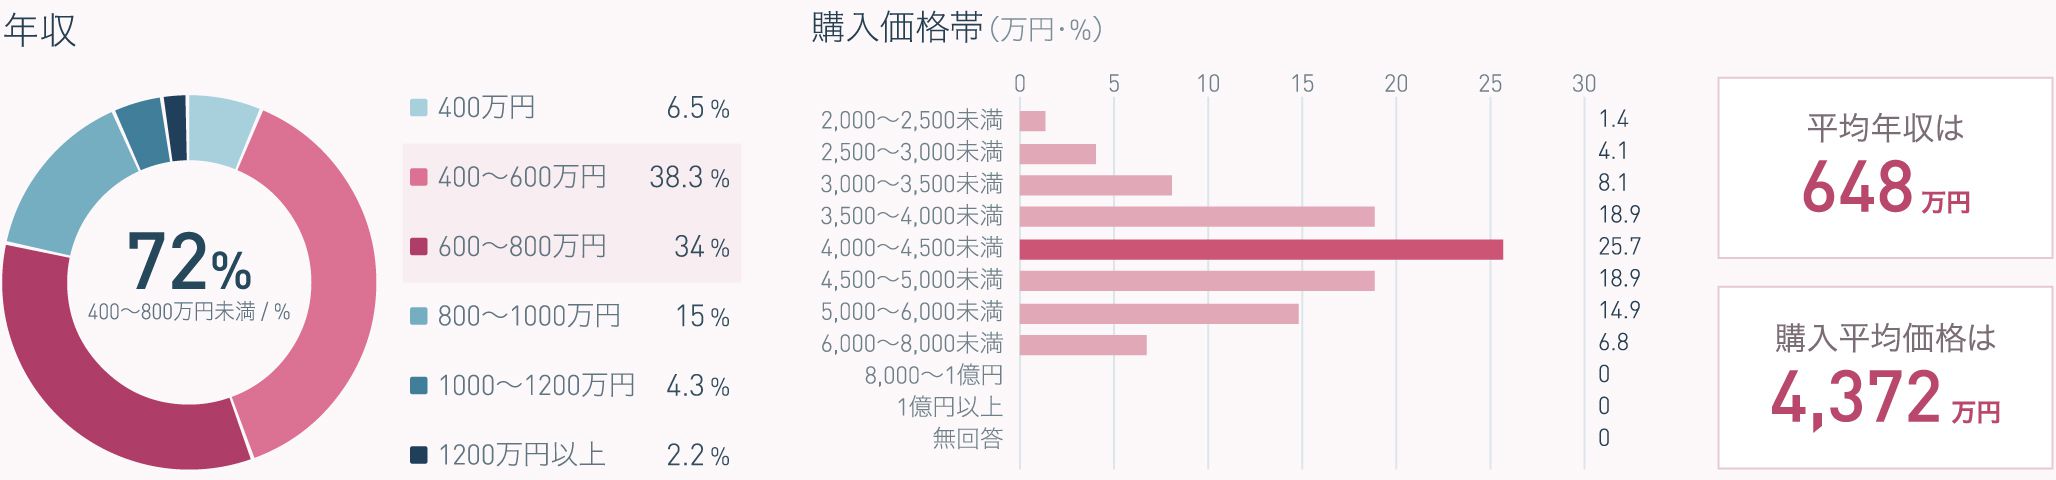
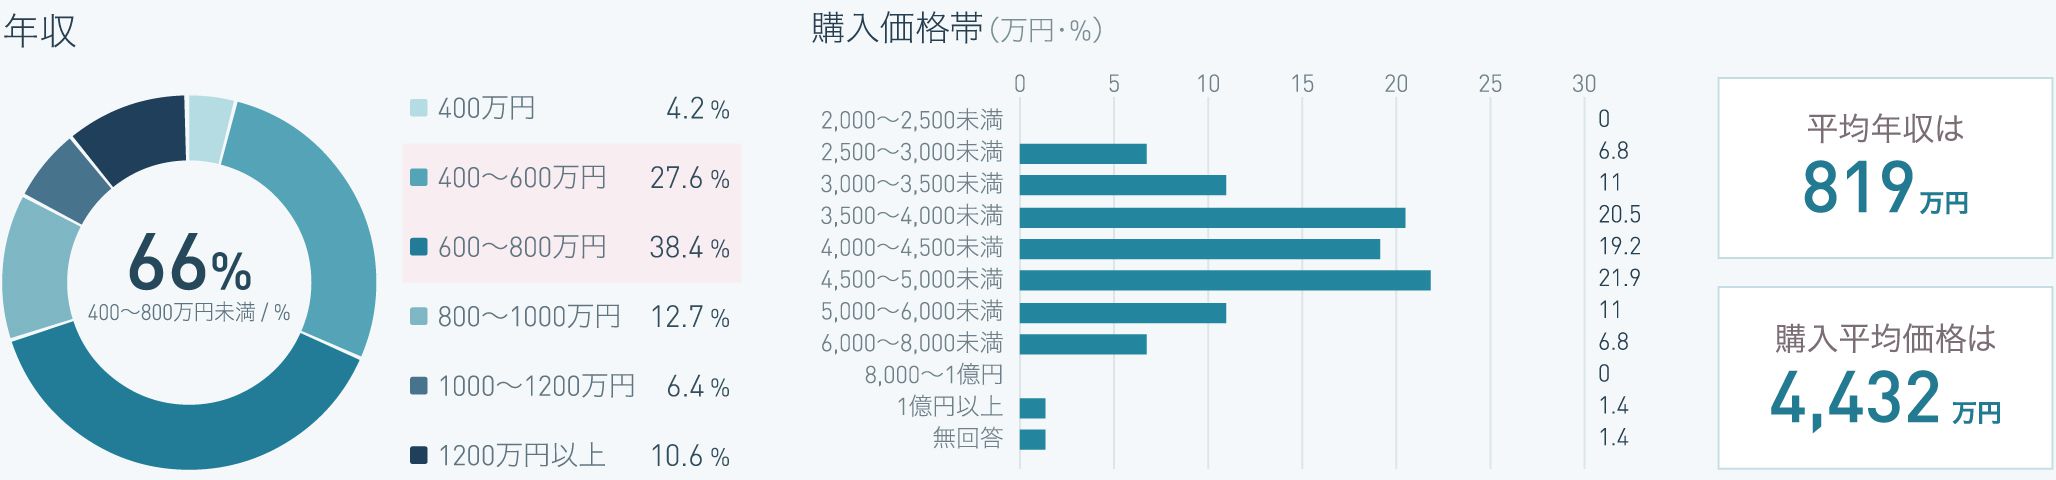
購入価格は男女共に3,500万〜5,000万円が多い傾向にあり、
特に女性は4,000万〜4,500万円が突出しています。
シングル女性
図表は左右にスクロールしてご覧いただけます。
シングル男性
図表は左右にスクロールしてご覧いただけます。
<購入理由>
男女とも45%以上が「資産として有利」という購入理由。
女性においては「老後の安心のための購入」が最も多いことも特筆ポイントです。
図表は左右にスクロールしてご覧いただけます。
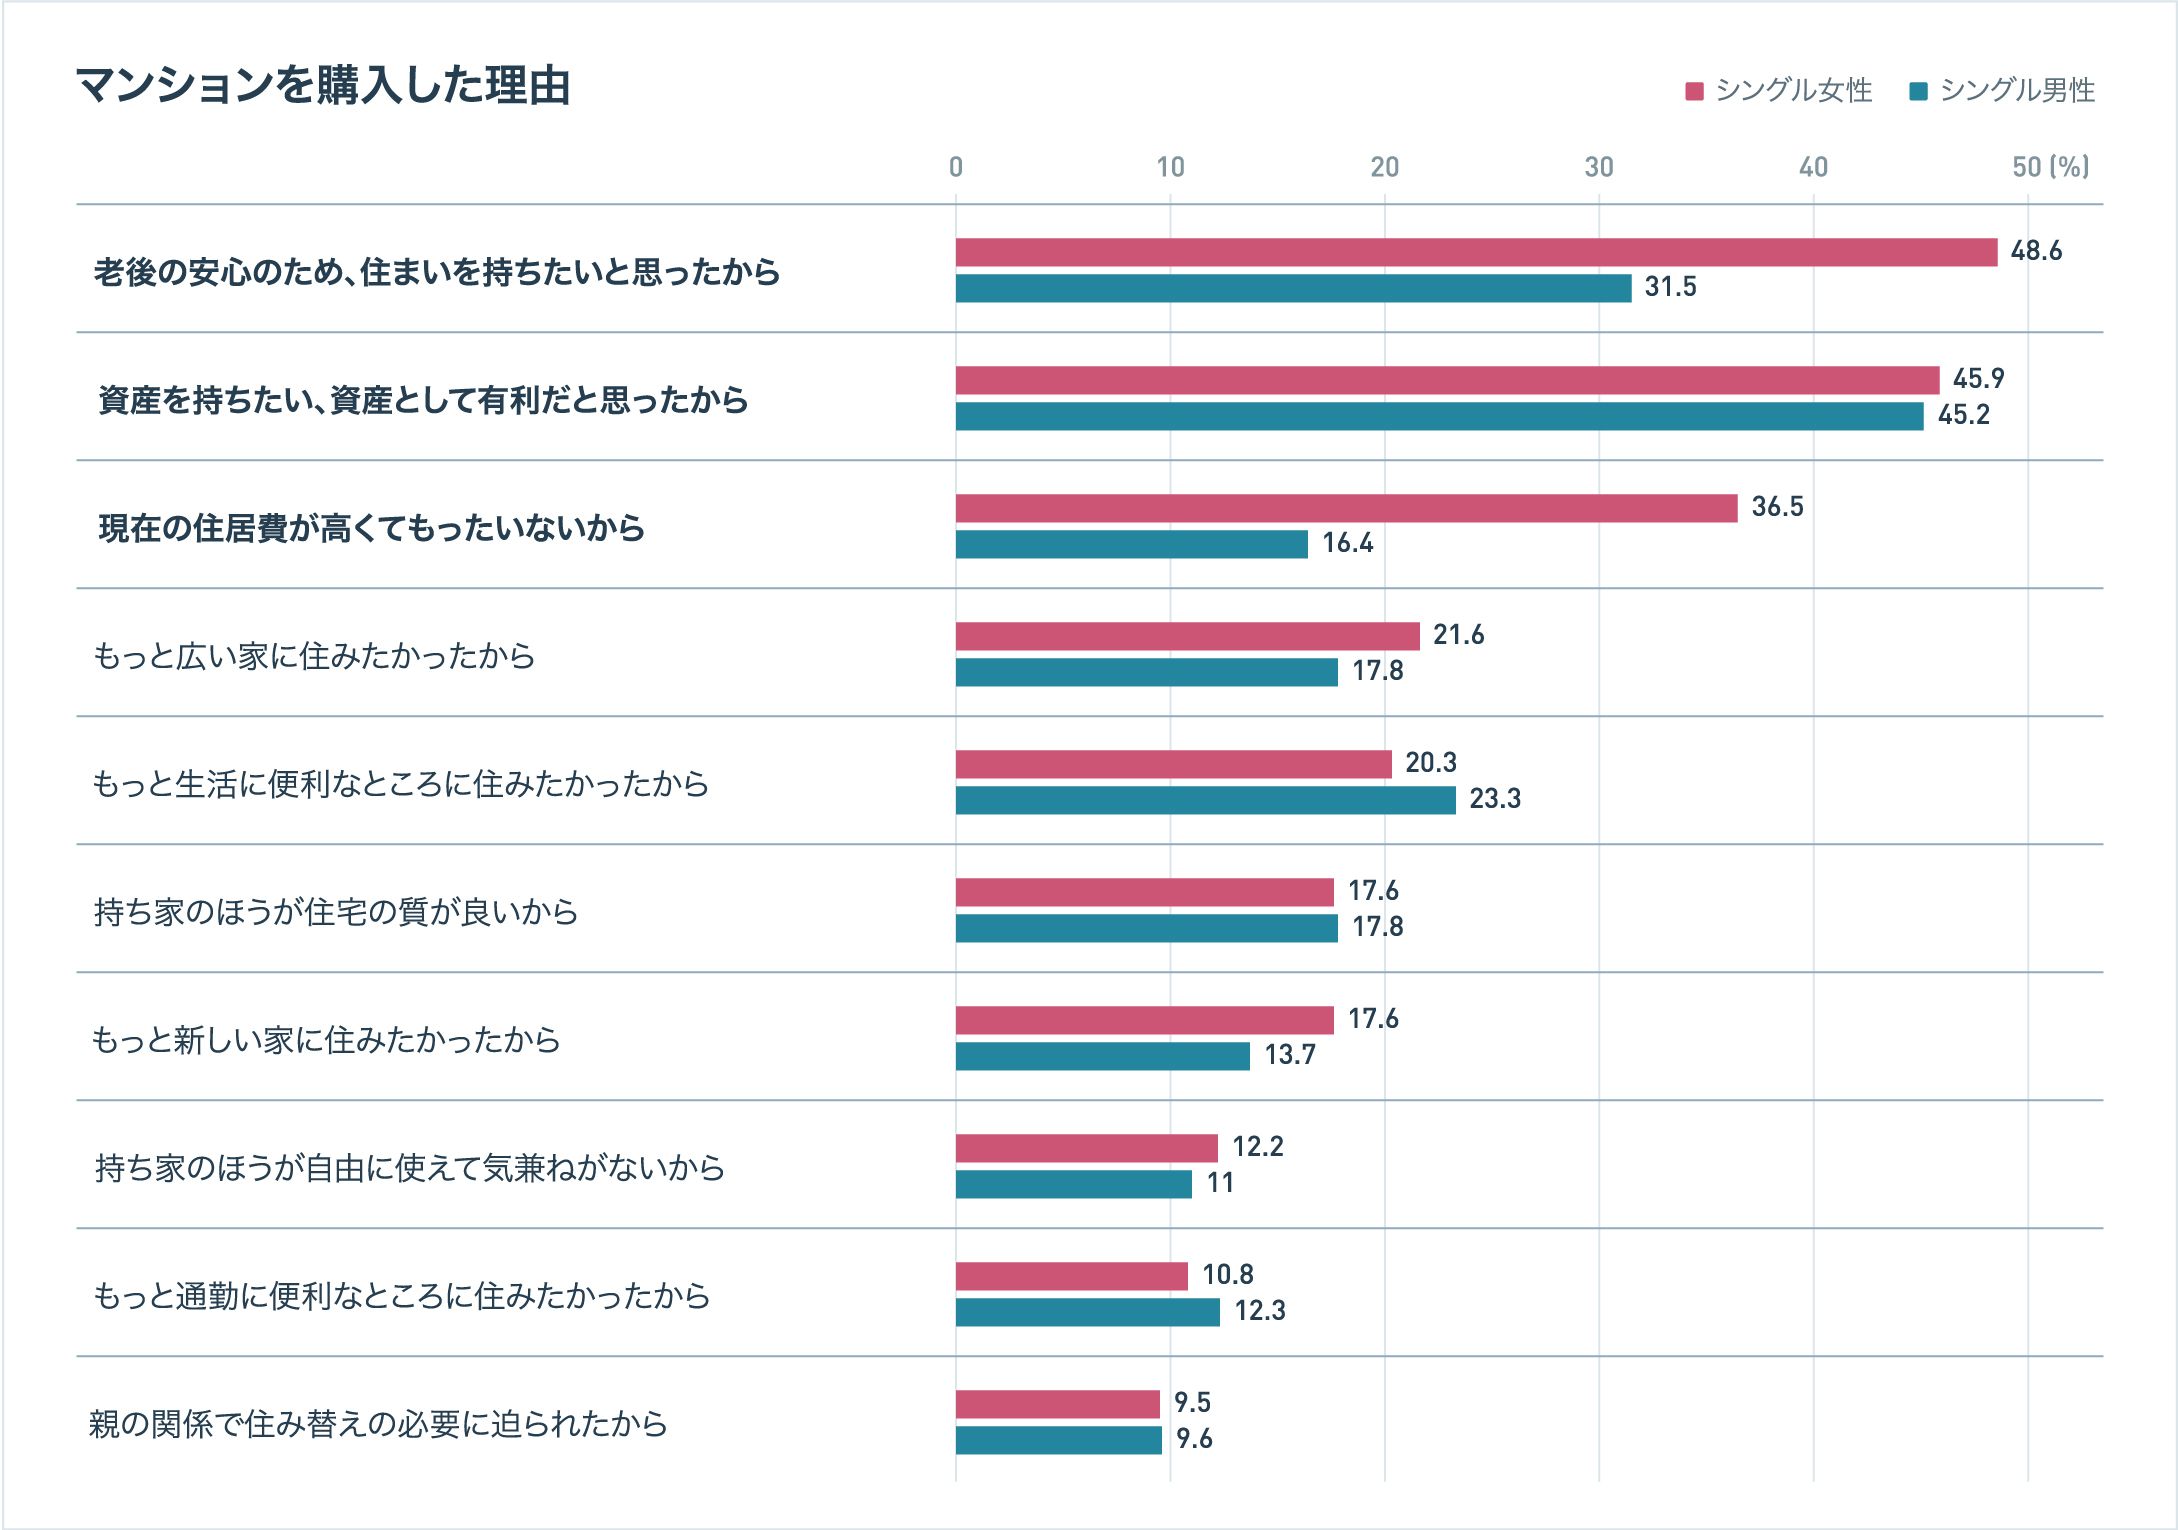
購入理由の上位は、
「老後の不安を解消」、
「資産として有利」、
「家賃がもったいない」
続いて「住戸の広さ」、「生活利便性」も注目。
THE BENEFITS
マンション購入という賢い選択を
掛け捨てか? 積み立てか?
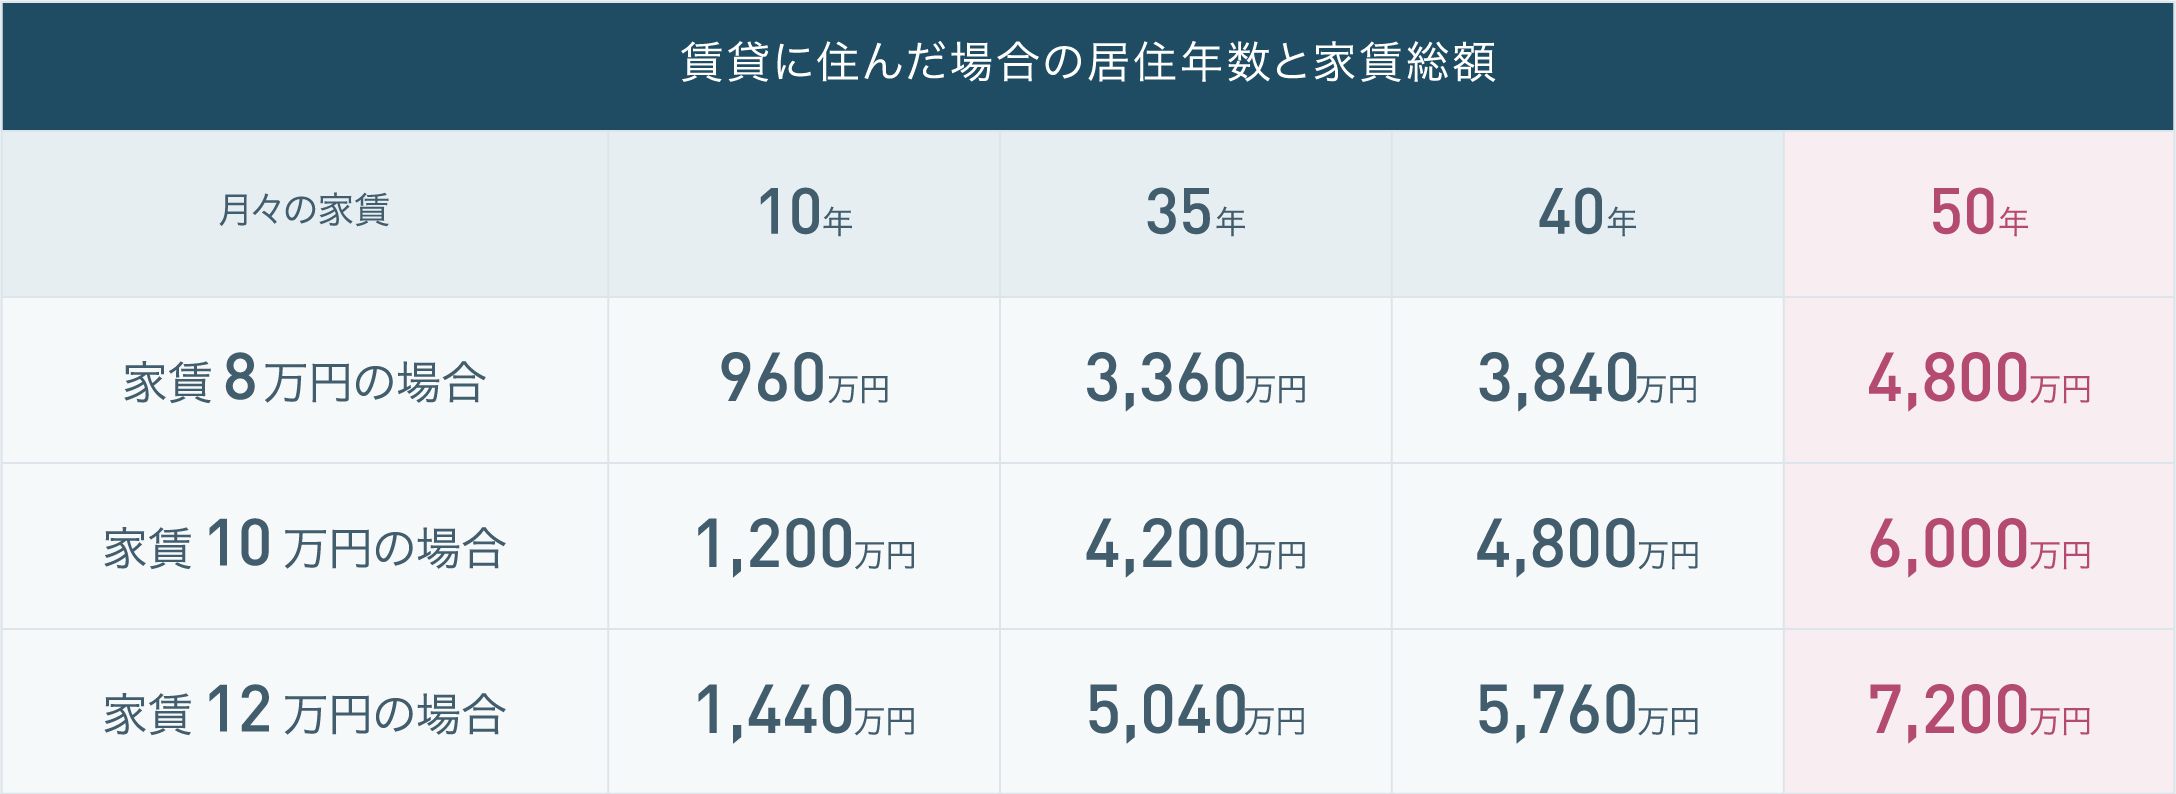
払い続ける家賃も
長期にわたると膨大に。
家賃は永遠に払い続ける必要があり、資産にはなりません。購入した場合は完済後には資産となります。
長期にかかる膨大な家賃を、ローン返済に回した方が合理的ではないでしょうか?
図表は左右にスクロールしてご覧いただけます。
半住半投という考え方
いち早く、住みながら
積立していくことで資産形成。
半住半投とは、自分が住みながら、将来の資産形成の「投資」を両立したマンション購入術です。
将来ライフスタイルが変化した場合等は、売却することも、賃貸することも可能です。
将来を見据え、
不安へ備える
団体信用生命保険という
安心があります。
団体信用生命保険とは住宅ローン返済中に、死亡や高度障害状態になった場合に保険会社がローン残債を完済してくれる保険です。
病気やけがで就業不能となった場合に、返済額が減額、免除される特約や、がん保障など様々な保険があり安心です。
就業不能となった場合

※健康状態によっては加入できない場合がございます。保障内容は保険会社、保険商品によって異なります。
その他にもこんなメリットが。
住宅ローン減税
年末のローン残高の0.7%が
13年間所得税から控除。
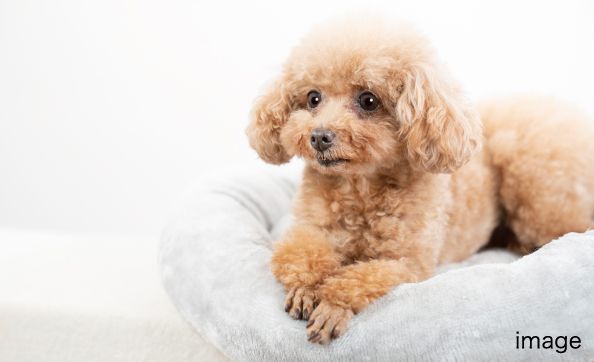
ペットと快適に暮らせる
大切な相棒とも
安心して一緒に暮らせます。
お部屋を自由に、カスタマイズ
持家ならこだわりのインテリアも、
変更工事も自在に。